家用人工智能系列一 | 中美對比 專攻硬件VS系統集成,誰能破冰智能系統集成?
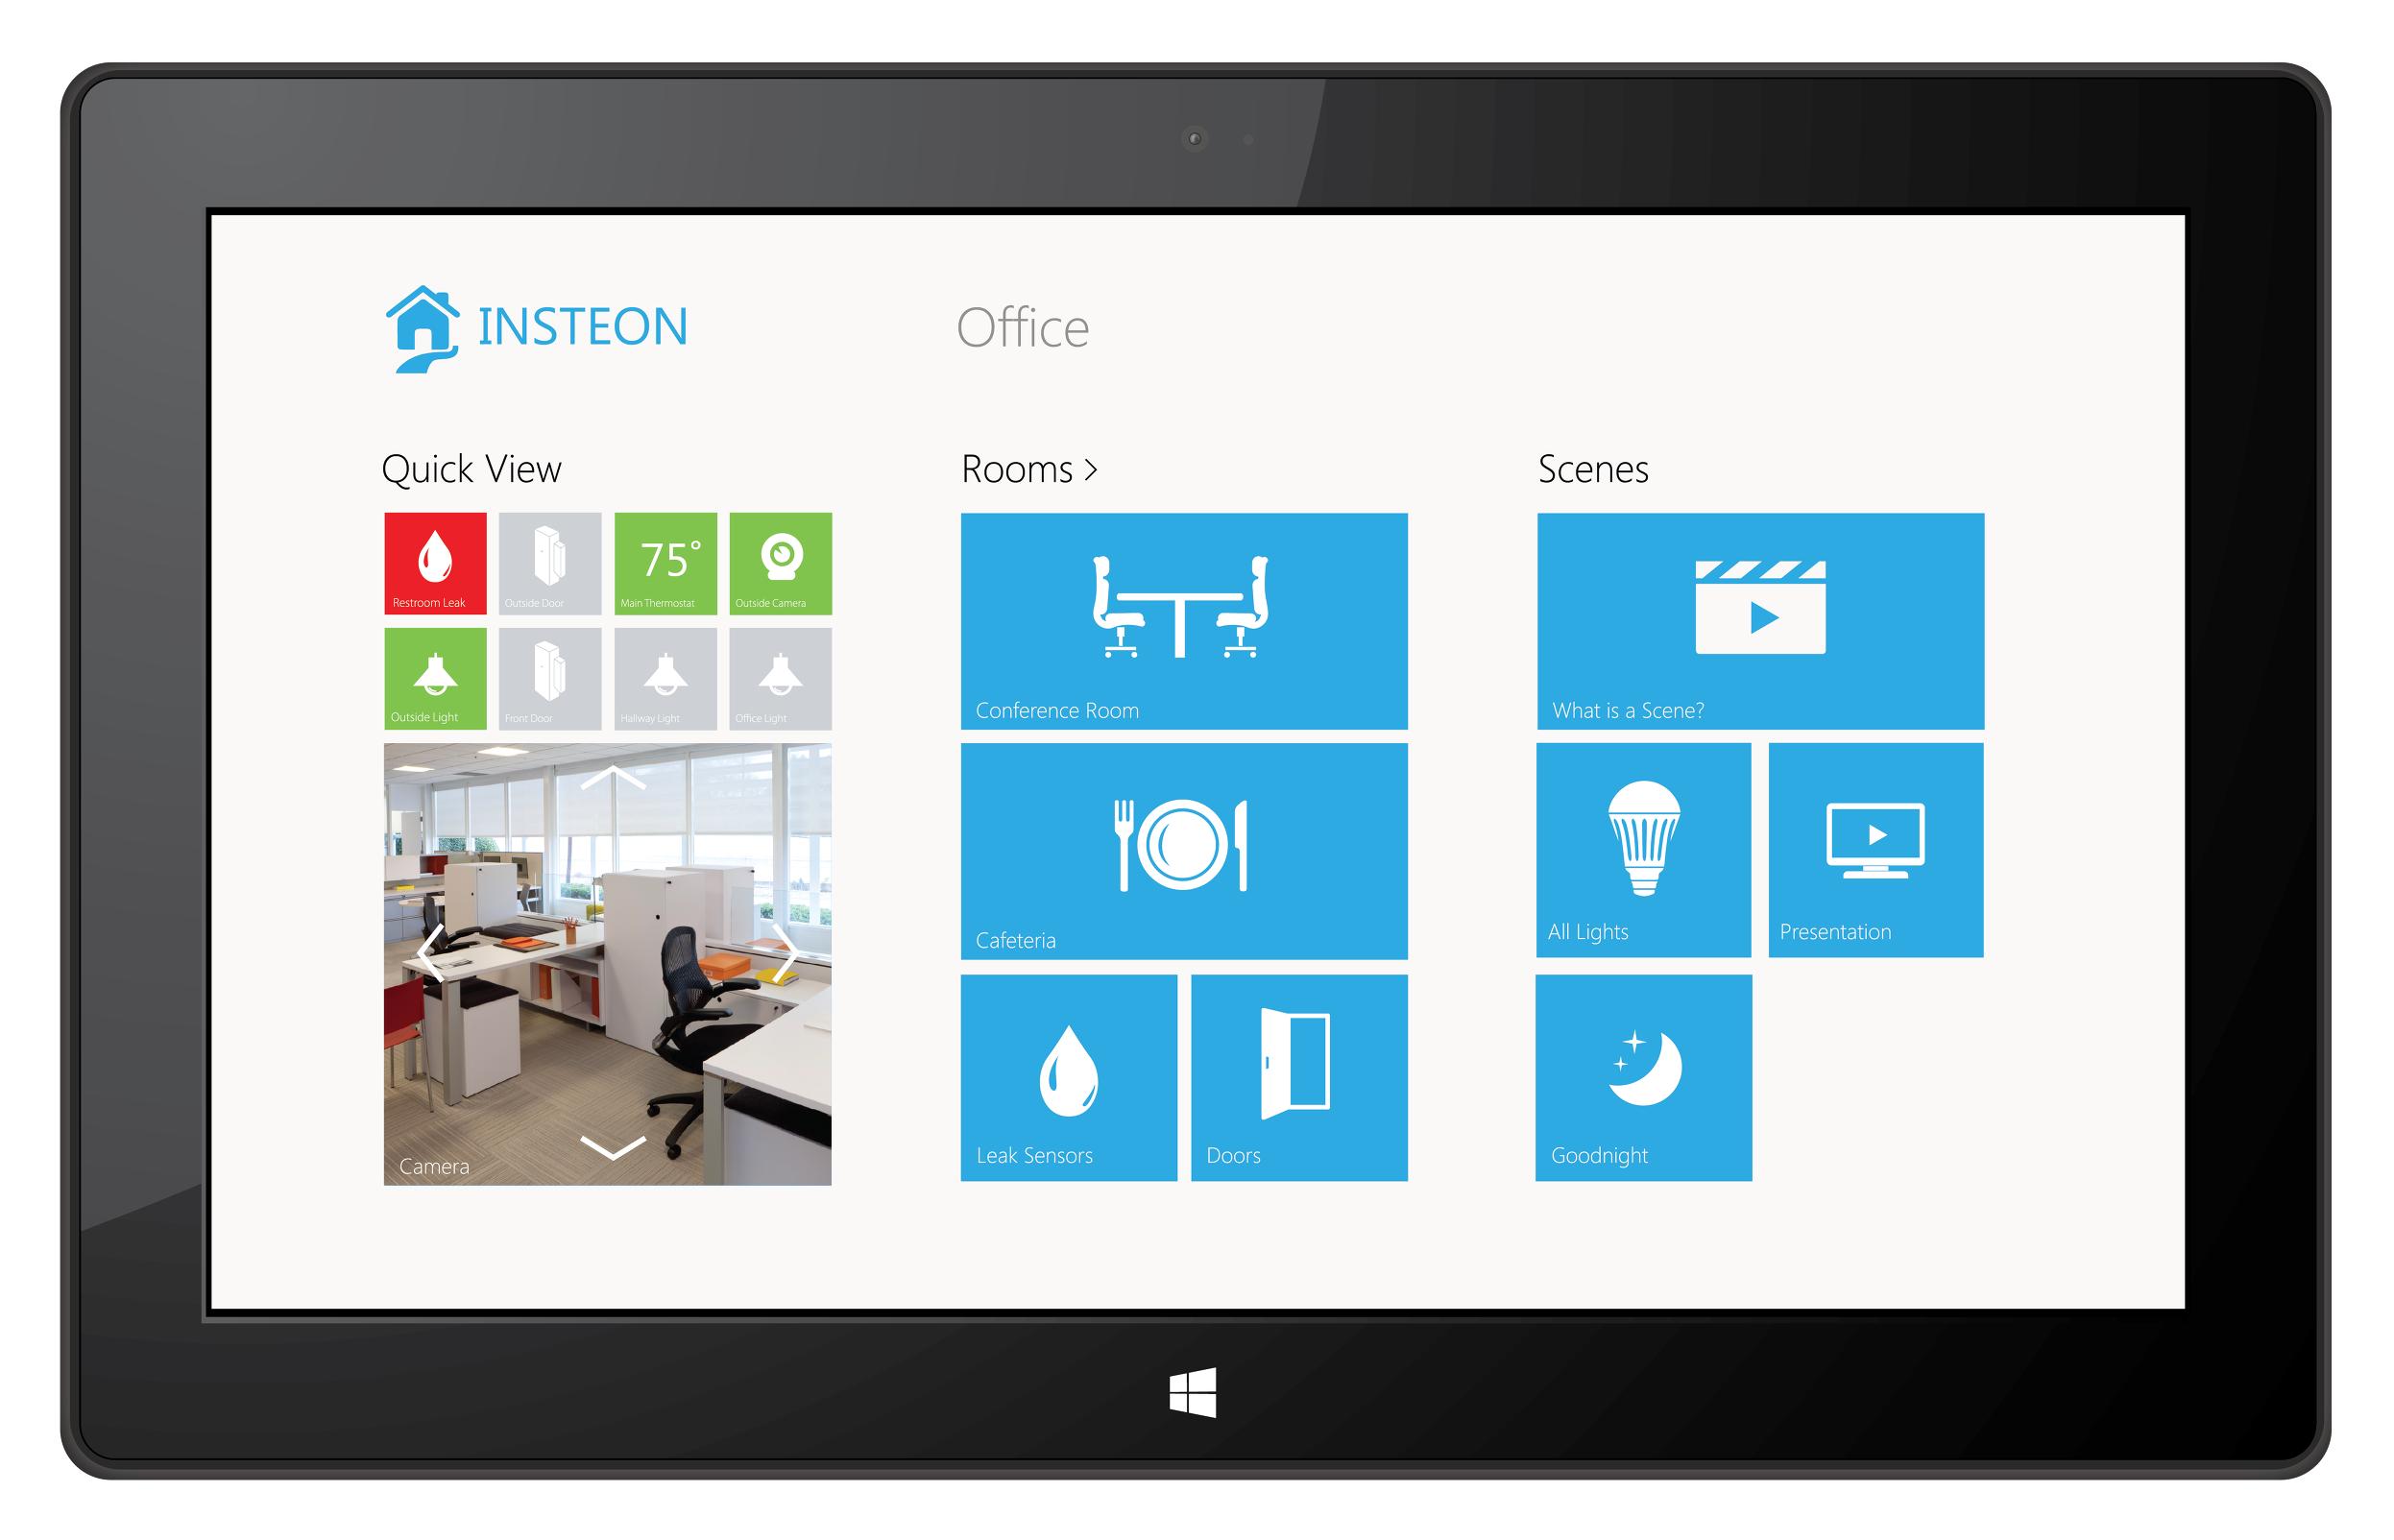
在家庭人工智能的賽道上,中美兩國正呈現出截然不同的技術路徑。一方以美國為代表,深挖底層硬件與核心算法,追求單點技術的極致突破;另一方以中國為代表,強于系統集成與場景落地,致力于將多樣化的設備與服務編織成一張智能網絡。這兩種模式各擅勝場,也各自面臨“破冰”的瓶頸。
美國模式:硬件為矛,算法為盾
美國在家庭AI領域的優勢集中體現在芯片、傳感器和基礎模型等“硬科技”層。從谷歌的TPU到亞馬遜的Alexa定制芯片,再到英偉達的邊緣計算平臺,美國企業牢牢占據著算力基礎設施的制高點。在感知層,高精度麥克風陣列、毫米波雷達、3D深度傳感器等核心器件多由美國公司主導或率先定義。
這種“專攻硬件”的策略帶來了顯著的性能優勢:語音識別在嘈雜環境下的準確率、視覺SLAM的定位精度、本地推理的實時性,均處于領先地位。硬件堆疊的成本高企,且不同品牌硬件之間的互聯互通始終是痛點。用戶往往需要面對多個App、多個生態的割裂體驗——買來的智能音箱不能控制另一家的燈,裝了A品牌的安防系統就難以接入B品牌的傳感器。硬件雖強,卻難以自發“破冰”形成統一的家居智能。
中國模式:集成為王,場景為魂
中國企業的強項在于系統集成與場景化落地。依托完備的供應鏈和龐大的工程師紅利,中國廠商能夠快速將語音助手、物聯網模組、云平臺和內容服務整合為可量產的整體方案。從智能音箱、掃地機器人到全屋智能面板,中國企業更擅長把“能用”變成“好用且買得起”。
在系統集成層面,中國廠商推出了大量跨品牌互聯的協議與平臺,如華為主導的鴻蒙智聯、小米的米家生態鏈,試圖以統一的操作系統和云服務打通不同設備。這種模式的優勢在于快速鋪開、成本可控、用戶體驗連貫——一聲“小愛同學”或“小藝小藝”便能聯動燈光、空調、窗簾。但短板同樣明顯:底層芯片與核心傳感器仍依賴進口,基礎模型能力與美國相比仍有差距,高端產品的穩定性與隱私保護也常受詬病。集成商多而標準少,生態間的壁壘并未真正消除。
破冰的關鍵:軟硬協同與開放標準
究竟誰能率先破冰智能系統集成?答案或許不在“二選一”。美國的硬件優勢需要中國的集成能力來實現規模化落地,中國的場景優勢也需要美國的底層技術來提升可靠性。真正的破冰點在于三層協同:
第一,協議層的統一。Matter標準的推進是一個積極信號,它試圖讓不同品牌的設備說同一種語言。中國廠商在Matter落地上的積極性和工程速度值得肯定,但需要避免“各做各的Matter”的碎片化。
第二,邊緣與云的協同。家庭AI對隱私和實時性的要求決定了本地推理與云端訓練必須分工。美國擅長端側AI芯片,中國擅長云側服務的彈性擴展,二者結合才能兼顧性能與成本。
第三,場景定義的共創。中國家庭有獨特的戶型、習慣與服務生態,集成商最懂用戶痛點;美國企業則擅長用基礎技術解決通用問題。開放API、共建開發者社區,比閉門造車更有可能催生“殺手級”的家庭AI應用。
家用人工智能的破冰,不是硬件與系統集成的對立,而是二者的深度融合。美國需要放下“硬件傲慢”,擁抱集成生態的多樣性;中國需要補足“底層短板”,在芯片與模型上持續投入。誰能率先打通從器件到場景的全鏈路,誰就能在家庭AI的下半場掌握主動權。對于消費者而言,更值得期待的不是某一國勝出,而是真正無縫、可信、懂你的智能家居時代早點到來。
如若轉載,請注明出處:http://www.acb6.cn/product/45.html
更新時間:2026-10-21 11:38:36